
お知らせ
Apex Brain税理士法人からのお知らせや、税務・会計に関する情報をお届けします。
【年末調整】2026年は控除額を再確認。会社と従業員が準備したいこと
2026年分の年末調整では、基礎控除や給与所得控除、扶養親族等の所得要件が、昨年からさらに見直されています。給与計算を担当する会社も、申告書を提出する従業員の方も、今年の控除額と必要書類を早めに確認しましょう。
1.今年の主な変更点
基礎控除の引上げ
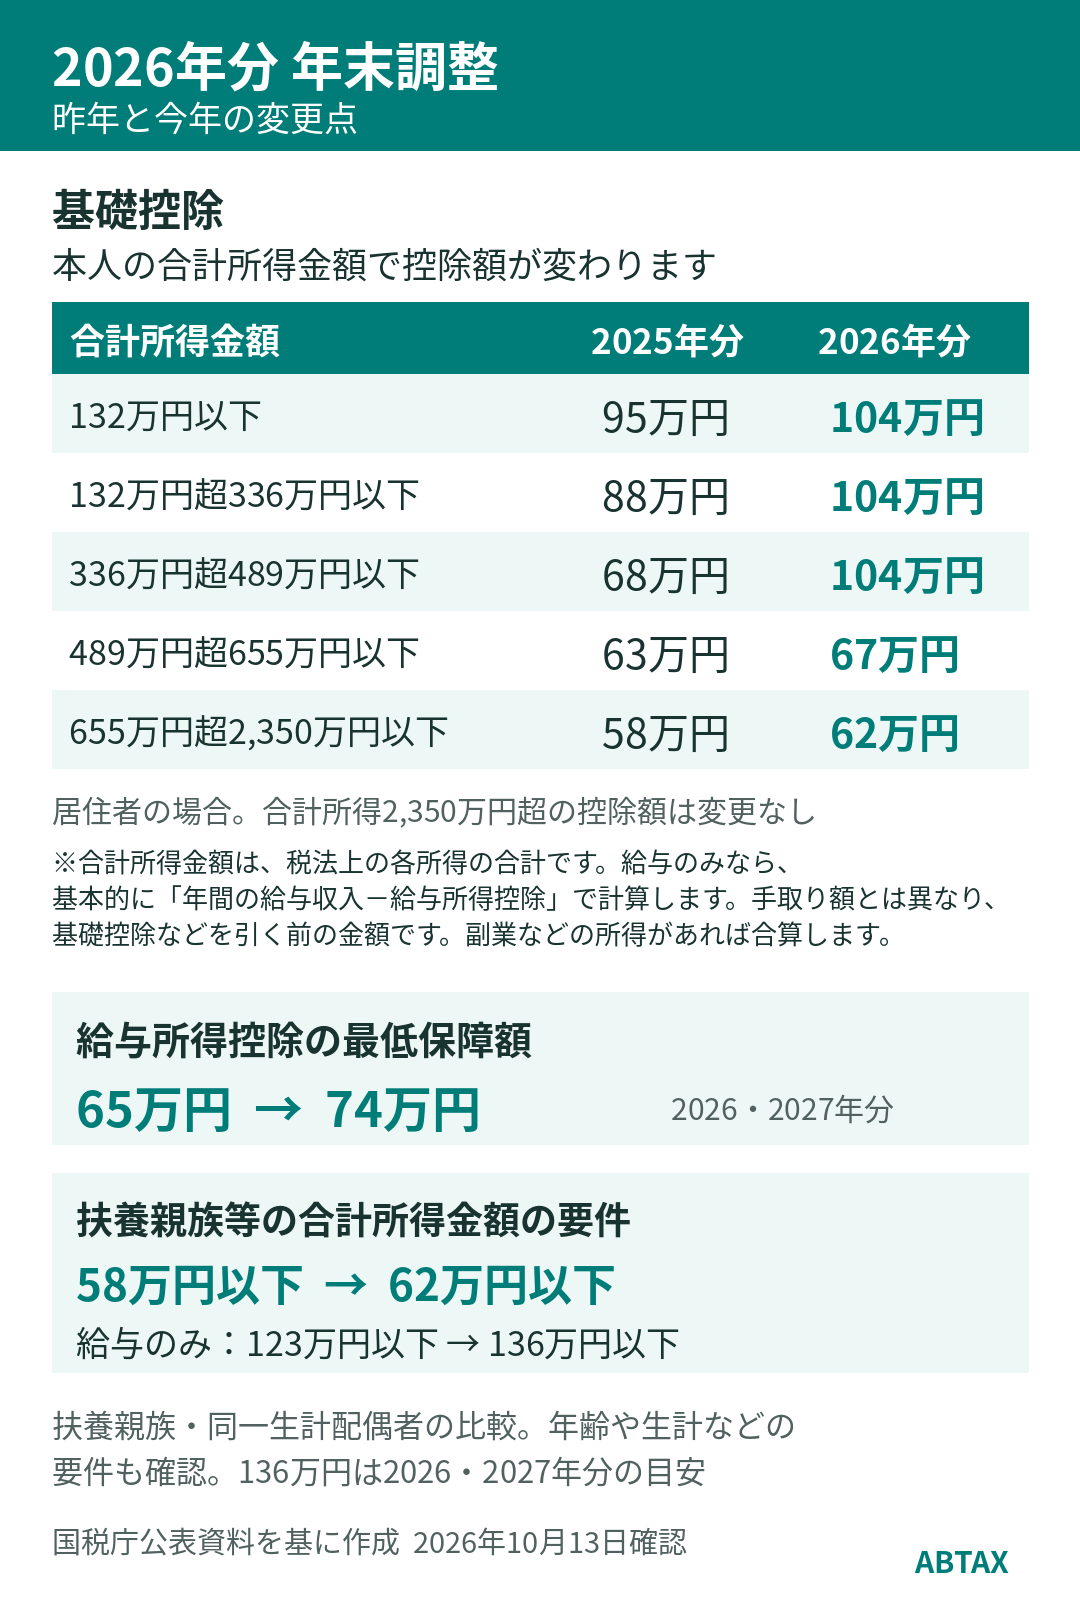
2026年分の基礎控除は、居住者で合計所得金額が489万円以下の場合、104万円となります。489万円超655万円以下は67万円、655万円超2,350万円以下は62万円です。控除額は所得によって異なるため、全員が同じ金額になるわけではありません。[1・2]
用語の確認 「合計所得金額」とは、給与や副業など、その年の所得を税法上のルールで合計した金額です。給与のみの場合は、基本的に「年間の給与収入-給与所得控除」で求め、副業などがあればその所得も含めて確認します。手取り額とは異なり、基礎控除や社会保険料控除などを差し引く前の金額です。
給与所得控除の最低保障額の引上げ
2026年・2027年分は、給与所得控除の最低保障額が65万円から74万円に引き上げられます。配偶者や扶養親族に給与収入がある場合も、改正後の金額で所得を計算する必要があります。[1・3]
扶養親族等の所得要件の見直し
扶養親族や同一生計配偶者の合計所得金額の要件は、58万円以下から62万円以下になります。2026年・2027年分で収入が給与だけの場合は、原則として年収136万円以下が目安です。所得以外にも年齢や生計などの要件があるため、対象者ごとに確認してください。[3]
これらは2026年度税制改正による変更です。原則として12月1日に施行され、2026年分の所得税に適用されます。今回の改正による11月までの給与の源泉徴収事務の変更はなく、12月の年末調整で年間の税額を精算します。[1・5]
2.昨年から続く制度と今年から適用される特例
2025年に創設された「特定親族特別控除」は、今年も確認が必要です。19歳以上23歳未満の親族がいる方は、今年の所得見込みを確認し、扶養控除と特定親族特別控除のどちらに該当するかを判定しましょう。所得要件等には今年の改正が反映されます。[3・4・5]
また、23歳未満の扶養親族がいる方には、一定の新生命保険料について、一般生命保険料控除の上限が6万円となる特例が適用されます。生命保険料控除全体の上限は12万円です。この特例は2025年度税制改正で設けられ、2026年分から適用されるもので、2026年度税制改正により2027年分まで延長されています。[3]
3.会社と従業員が今から準備したいこと
会社と給与計算担当者の方
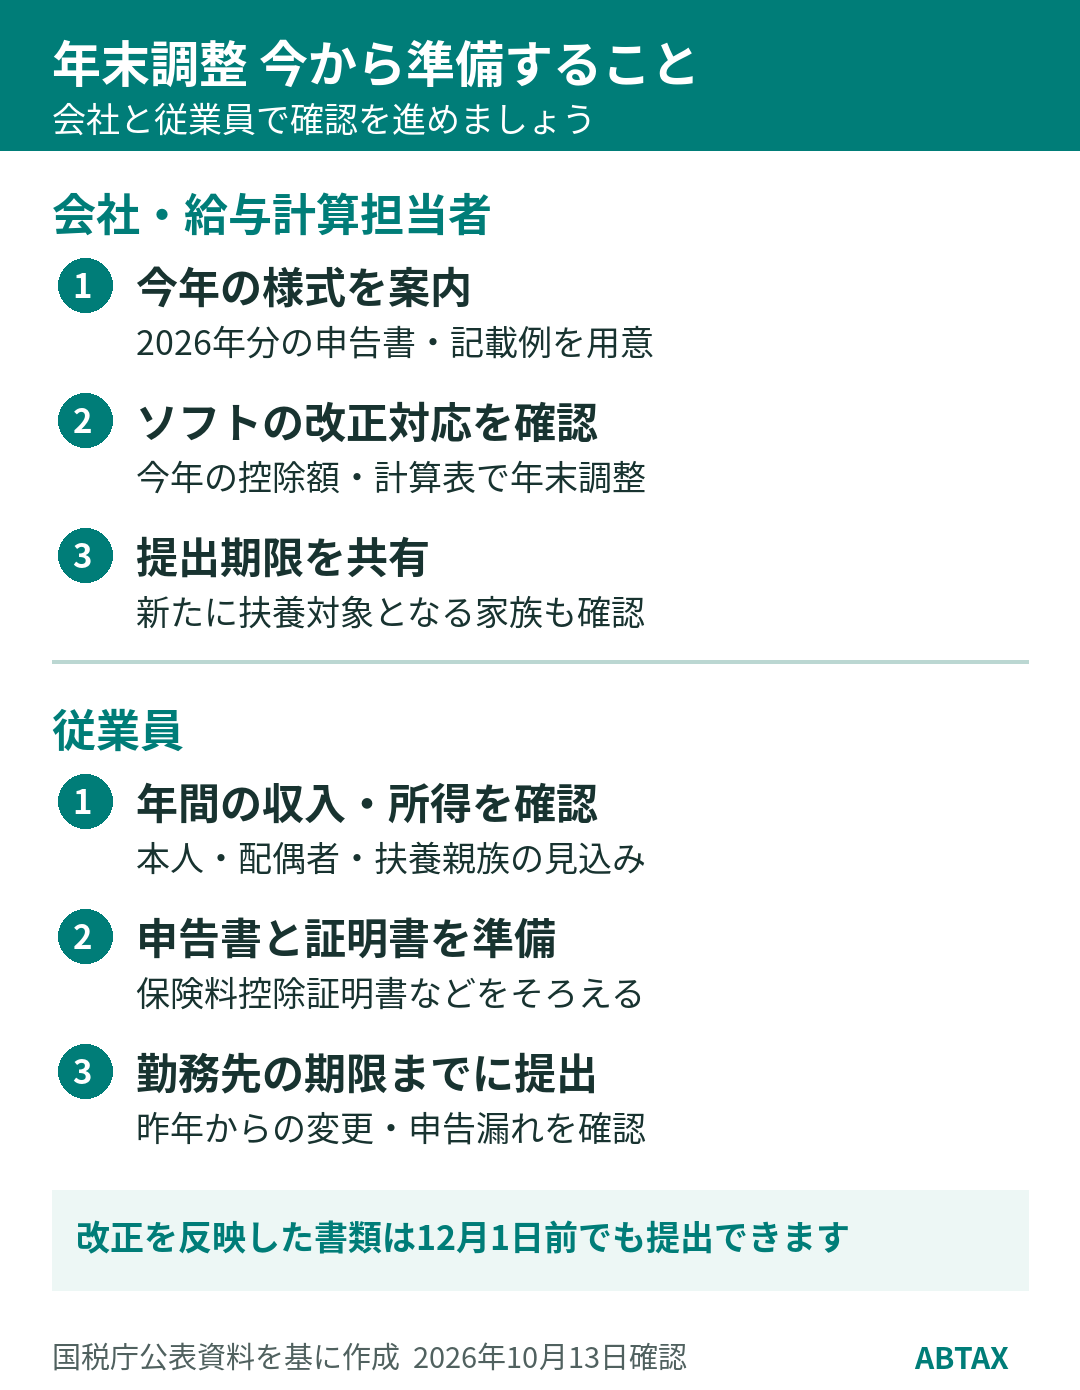
- 給与計算ソフトの2026年分年末調整への対応状況を確認する
- 今年の申告書・記載例を案内し、社内の提出期限を周知する
- 新たに扶養控除等の対象となる親族がいないか、従業員に確認を依頼する
- 改正後の控除額と国税庁の計算表で年末調整を行う
従業員の方
- 本人、配偶者、扶養親族の年間の収入・所得見込みを確認する
- 該当する申告書と保険料控除証明書などを準備する
- 昨年からの変更や申告漏れがないか確認し、勤務先の期限までに提出する
改正を反映した年末調整関係書類は、12月1日より前から提出しても差し支えありません。施行日を待たず、確認と書類の準備を進めましょう。[5・6]
年末調整の対応や申告書の確認について不明点がある場合は、Apex Brain税理士法人(ABTAX)へご相談ください。
※2026年10月17日時点の国税庁公表資料に基づいています。個別の適用関係は、所得や家族構成などにより異なります。