
お知らせ
Apex Brain税理士法人からのお知らせや、税務・会計に関する情報をお届けします。
【非上場株式】評価見直しはどうなる?検討中の仕組みと経営者の確認点
会社の株式を後継者や家族に引き継ぐ際、相続税・贈与税の計算に関わるのが「自社株の評価額」です。現在、国税庁の有識者会議で評価方法の見直しが議論されています。現行制度と検討案を分けて、経営者が押さえておきたい点を整理します。
※2026年10月25日時点で、評価方法の変更や適用時期は決定していません。本記事は検討状況の解説です。
評価見直しの現在地
財務相は10月6日の会見で、結論も見直しの方向性も決まっていないと説明しています。「白紙撤回が決定した」「新しい方式への移行が決定した」のいずれとも断定しないことが大切です。経済産業省・中小企業庁等からも、事業承継への影響を丁寧に検証すべきとの意見が出ています。
現行制度と検討案の違い
現行制度では、同族株主等が取得する株式は、会社規模などに応じて、類似業種比準方式、純資産価額方式、両方式の併用などで評価します。会社規模は売上だけでなく、総資産や従業員数等で判定します。少数株主や特定の評価会社には別の取扱いがあります。
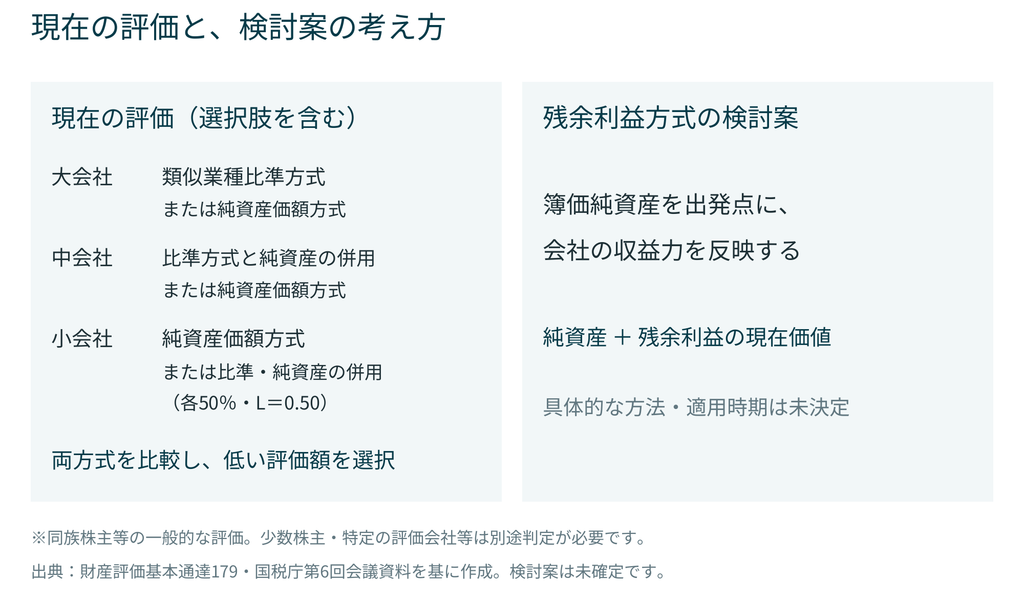
小会社は、純資産価額方式のほか、類似業種比準価額と純資産価額を50%ずつ組み合わせる併用方式も選択できます。実務上は両方式を比較し、純資産価額方式の方が低ければ同方式を、併用方式の方が低ければ併用方式を選択します。
根拠:財産評価基本通達179(3)。上記は同族株主等の一般的な小会社の取扱いです。
残余利益方式は、どのような仕組み?
議論されている「残余利益方式」は、簿価純資産を出発点に、会社の収益力を評価に反映する考え方です。残余利益は、利益から株主が通常期待する収益を差し引いたものを指し、プラスだけでなくマイナスになる場合もあります。
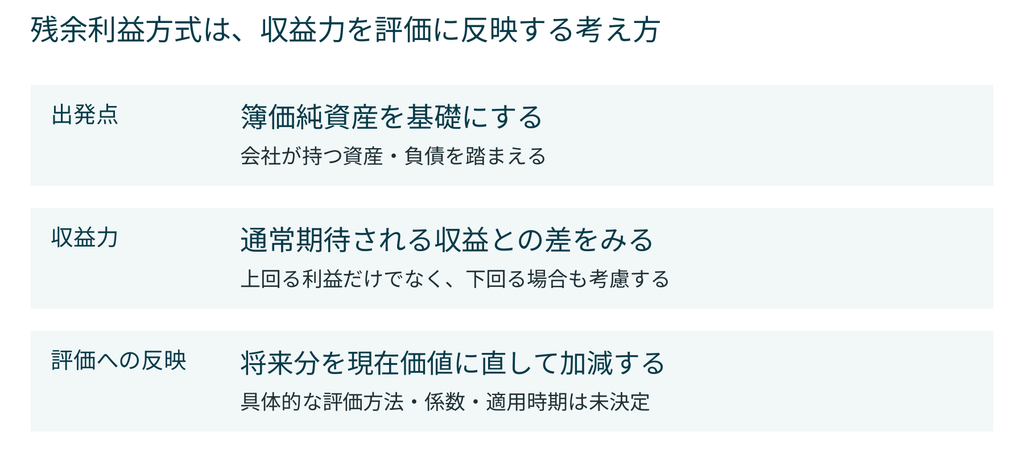
この考え方では、将来の残余利益を現在の価値に直して、簿価純資産に加減します。ただし、ここでいう簿価純資産との比較は、現行の税務評価額との比較とは異なります。「利益が出ていれば必ず増税になる」とは判断できません。
有識者会議で示されたイメージ
国税庁の会議資料でも、会社が持つ資産と収益獲得能力の両面から評価する考え方が示されています。次の2枚は原文の抜粋です。いずれも検討時の説明であり、確定した新ルールではありません。
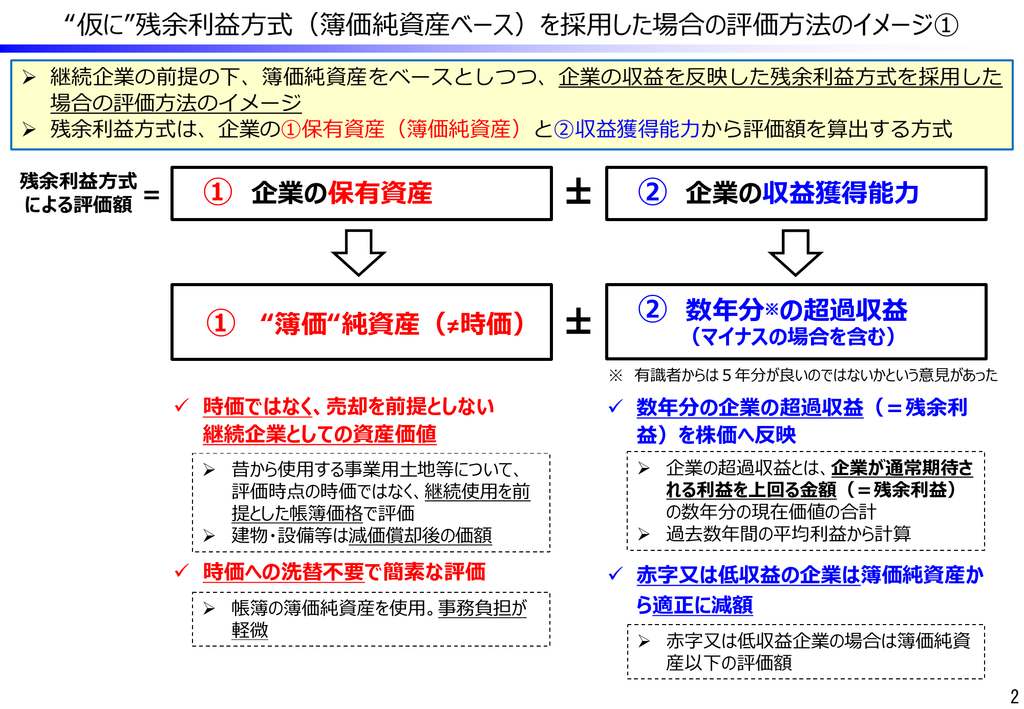
出典:国税庁 第5回有識者会議資料内p.2(PDFの3枚目)。原文は改変せず縮小掲載。
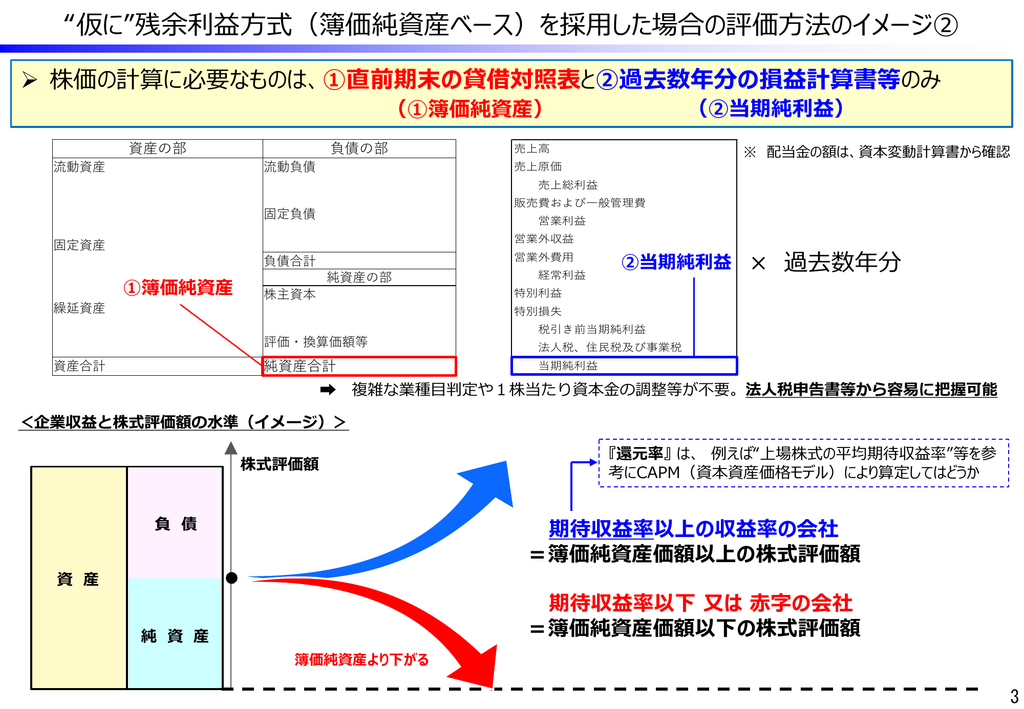
出典:同資料内p.3(PDFの4枚目)。資料中の年数等も検討時の意見であり、確定した基準ではありません。資料全体を大きく開く(PDF)
具体的な計算ルールは未確定です
採用する評価方式、利益・純資産の調整、将来利益を反映する期間、還元率やしんしゃく率、適用時期などは未確定です。前提によって結果が変わるため、本記事では具体的な金額の試算は行っていません。
経営者が確認しておきたいこと
- 現在の自社株評価額
現行ルールでの評価額と、株主ごとの適用方式を確認する。 - 決算・株主の情報
決算書・法人税申告書、利益・配当の推移、株主構成を整理する。 - 承継計画と納税資金
誰に・いつ・どう引き継ぐかを検討し、未確定情報だけで贈与等を急がない。
同族会社においては、売上規模だけでは自社株の評価額は分かりません。長年の利益の蓄積や保有資産を踏まえ、現在の評価と承継の準備状況を確認しておくことが大切です。
今後、評価方式や適用時期などが正式に公表された際は、改めてお知らせいたします。
参考資料
- 国税庁「第5回有識者会議資料」(2026年8月20日・仕組みのイメージは資料内p.2)
- 国税庁「第6回有識者会議資料」(2026年9月16日)
- 経済産業省・中小企業庁等「評価見直しに係る意見」(2026年9月16日)
- 財務省「2026年10月6日 財務相記者会見」
- 国税庁「No.4638 取引相場のない株式の評価」
Apex Brain税理士法人では、非上場株式の評価、相続・贈与、事業承継に関するご相談を承っています。
ABTAXへのご依頼・初回相談はこちら →
※2026年10月25日時点の情報に基づきます。個別の評価・税額は、会社と株主の状況に応じて確認が必要です。